
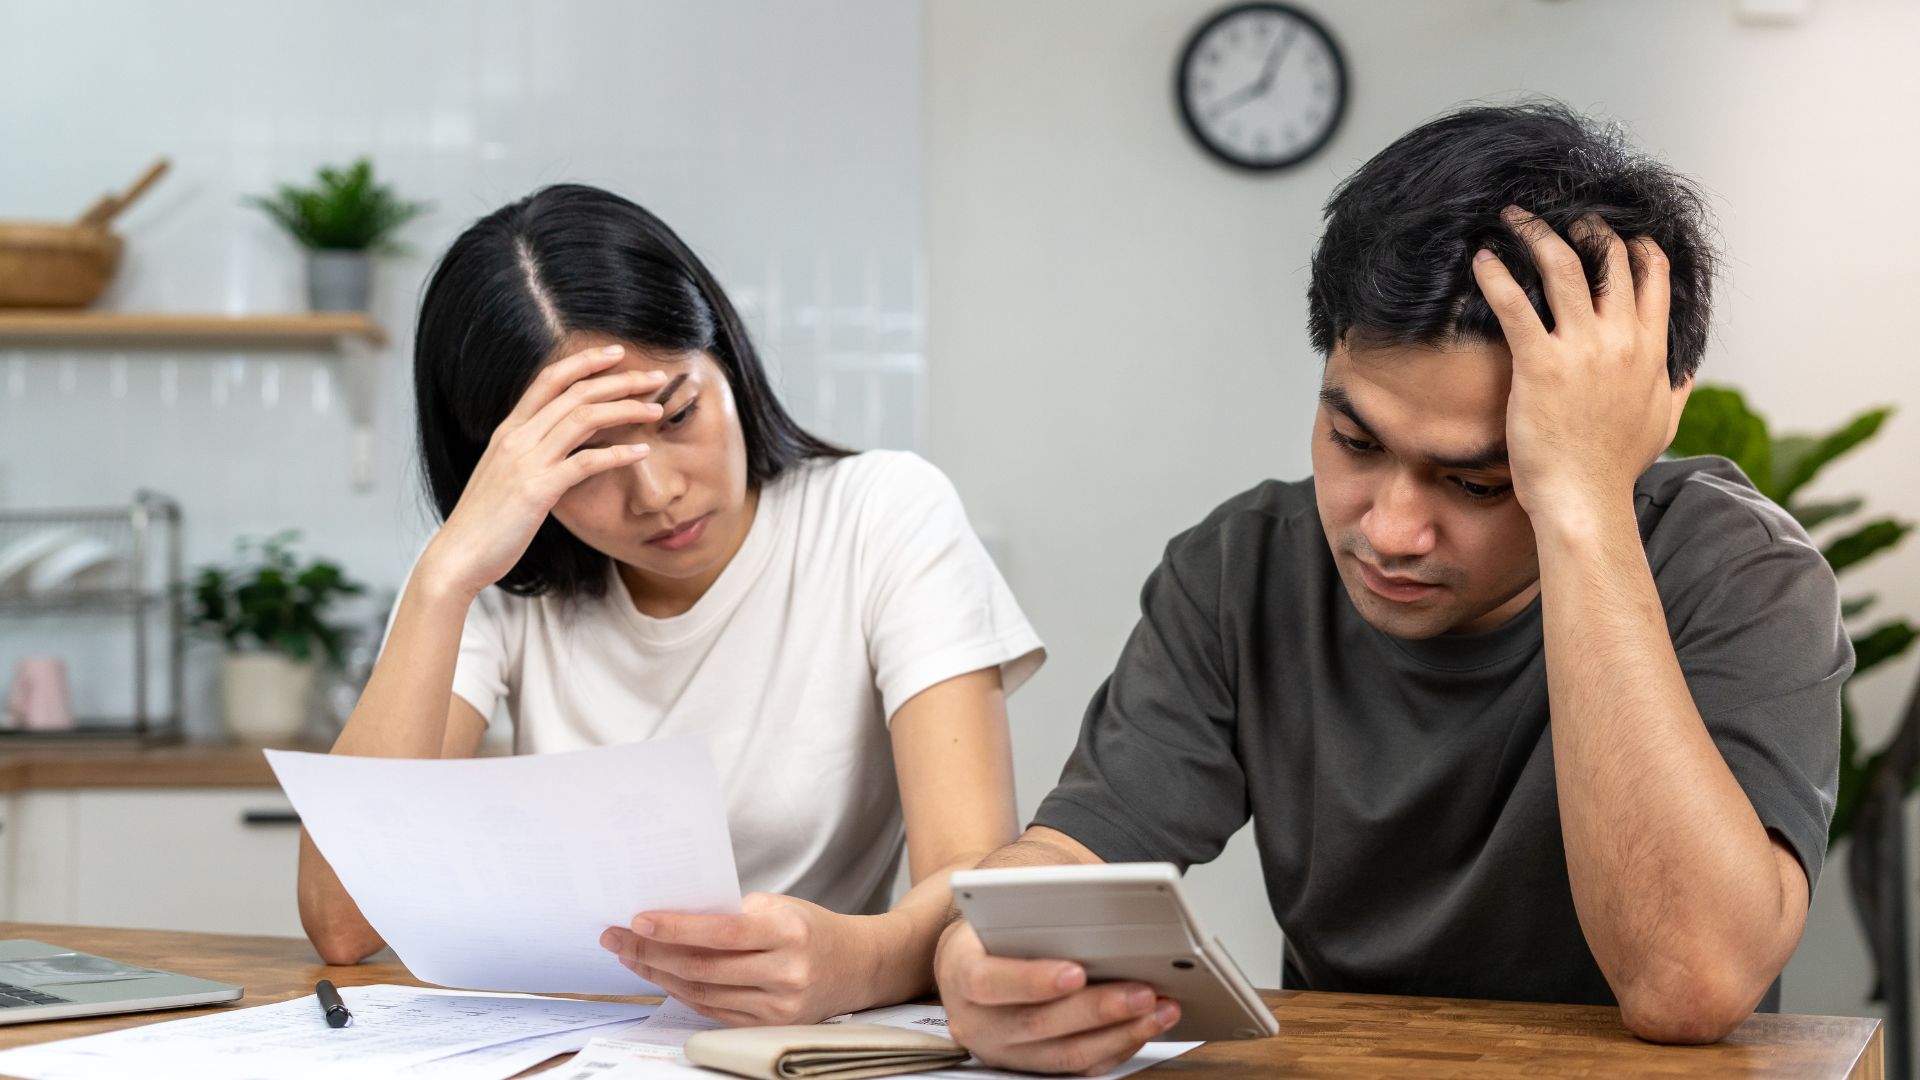
Tener deudas no es, en sí mismo, un problema. El crédito es una herramienta financiera legítima que permite acceder a bienes, sostener proyectos o enfrentar imprevistos. El problema aparece cuando esa deuda deja de ser manejable y comienza a gobernar las decisiones cotidianas. Identificar ese momento con claridad es, muchas veces, más difícil de lo que parece.
Las señales que conviene no ignorar
Uno de los primeros indicios de que una deuda está saliendo del control es la necesidad de recurrir a nuevos préstamos para pagar los anteriores. Este ciclo, aparentemente práctico en el corto plazo, suele profundizar el problema en lugar de resolverlo. Cuando el crédito se convierte en el único puente entre el mes que termina y el que comienza, la situación merece atención urgente.
Otro indicador relevante es la proporción del ingreso mensual que se destina al pago de obligaciones financieras. Cuando más de un tercio del salario neto queda comprometido con cuotas, tarjetas o préstamos, el margen para cubrir gastos esenciales y construir un pequeño colchón de ahorro se reduce de manera preocupante.
También es significativo el impacto emocional. El estrés constante vinculado a las finanzas, la dificultad para dormir pensando en los vencimientos o la postergación sistemática de decisiones económicas importantes son señales de que la presión de la deuda ya no es solo material, sino también psicológica.
Detalles que revelan el estado real de las finanzas
Hay comportamientos más sutiles que también funcionan como alertas tempranas. Por ejemplo:
- Pagar solo el mínimo de la tarjeta de crédito mes tras mes, lo que implica que la deuda real crece con los intereses acumulados.
- Desconocer el total exacto de lo que se debe, ya sea porque hay múltiples deudas activas o porque se evita revisar los estados de cuenta.
- Postergar pagos esperando que la situación mejore sola, sin un plan concreto de acción.
- Recurrir al ahorro destinado a emergencias para cubrir gastos corrientes o cuotas ordinarias.
Cualquiera de estos comportamientos, tomado de forma aislada, puede tener una explicación circunstancial. Cuando se presentan varios al mismo tiempo, el panorama es más claro: la deuda ha dejado de ser una herramienta y se ha convertido en una carga.
Qué hacer ante estas señales
El primer paso es siempre el diagnóstico. Elaborar un listado detallado de todas las deudas activas —montos, tasas de interés, plazos y cuotas mensuales— permite visualizar la magnitud real del problema y ordenar prioridades. Esta claridad, aunque incómoda en el momento de construirla, es el punto de partida necesario para cualquier estrategia de recuperación.
Una vez identificado el panorama completo, existen enfoques distintos para abordar la situación. Algunos privilegian liquidar primero las deudas de mayor tasa de interés, lo que reduce el costo total del endeudamiento. Otros proponen comenzar por las deudas más pequeñas para generar motivación a través de resultados concretos. La elección depende tanto de los números como del perfil de cada persona.
En casos donde la deuda supera la capacidad de respuesta individual, consultar con un asesor financiero o explorar opciones de renegociación directa con los acreedores puede abrir caminos que no siempre son evidentes. Muchas entidades financieras tienen mecanismos para reestructurar plazos o ajustar condiciones cuando el deudor muestra disposición genuina para resolver la situación.
Reconocer a tiempo que una deuda se está volviendo difícil de manejar no es una señal de fracaso: es el ejercicio más honesto y responsable que puede hacer alguien frente a sus finanzas personales. Actuar sobre esa realidad, antes de que escale, es lo que define la diferencia entre un problema transitorio y una crisis prolongada.